红果AI短剧:流量资产已封顶,利润分配才是真正的定价变量
 萌客艺术
红果AI短剧的经营数据需要拆成两层来读:表层是令人侧目的规模跃迁,底层是规模向利润转化过程中持续扩大的裂口。
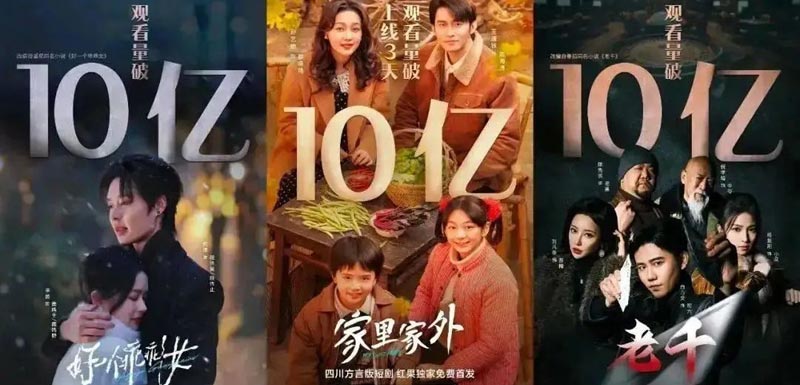
规模端,红果已经完成了对长视频平台的“降维替代”。 2026年7月DAU达1.68亿,超过爱优腾芒四家日活之和(约1.55亿),去重总用户量4.3亿,月人均单日使用时长151分钟,在国民级应用中居首。单用户时长是长视频平台的两倍以上,意味着红果已经占住了一个长视频从未真正拿下的生态位:低成本、高频、情绪即时的“杀时间”消费。这不是内容品质的胜利,而是分发效率与消费场景匹配的胜利。
但变现端的数据揭示了一个结构性矛盾。 2026年上半年核心营收约200亿元,97%来自广告,同比增长约87%。电商GMV上半年约150亿元,同期抖音电商支付口径GMV为2.4万亿——同样的流量,导给短剧换来的主要是时长,而不是收入。更关键的是单位价格的走势:真人剧eCPM从2024年的30元降至2026年不足20元,AI剧eCPM约14元,AI剧投放ROI仅1.03—1.07,低于真人剧的1.2—1.5。流量在膨胀,流量的单价在坍缩。 红果的核心资产是“用户时间”,但这项资产的变现效率正在被AI驱动的供给膨胀持续稀释。
成本端的“降本神话”同样需要折价审视。 AI将单部短剧成本从约30万元压至5万元,周期从一两个月压缩到7—15天,仿真人品类单分钟成本仅800—1000元,团队规模3—5人。制作成本的下降是真实的,但它并没有等比例转化为制作方的利润。产业链利润分配的现实是:算力方分走25%—35%,平台留存30%—40%,制作方争夺剩余的20%—30%;万播分账从2025年的30—100元跌至2026年11月的5—10元,尾部甚至仅1—2元。 “降本”的红利大头流向了平台和算力基础设施,内容生产环节反而陷入了更激烈的“以量换确定性”的内卷。 字节系以“番茄IP—Seedance模型—红果分发”闭环主导产业链,红果份额约42%,正是这一利润分配格局的注脚。
这对未来影视的含义,不在于“AI会不会取代真人”,而在于影视工业的利润池将重新锚定。 真人短剧开机量的断崖已经给出了先行信号:横店竖屏剧组三季度同比暴跌82.5%。AI短剧1—5月市场规模220亿,全年预计突破400亿,同比增长约138%。但爆款率不足0.1%,同质化供给堆出的规模并不自动等于可持续的产业利润。真正的结构性变化在于:当制作成本趋近于零,影视行业的稀缺性将从“制作能力”迁移到“IP的持续运营能力”和“分发规则的定价权” 。平台和IP方拿走大部分经济租,中游制作方的议价权被系统性削弱——这与流媒体时代长视频平台挤压独立制作公司的逻辑同构,只是AI把这一进程压缩到了以月为单位。
红果的考题不是DAU还能涨多少,而是广告加载率和eCPM下行能否被电商、会员等第二曲线对冲。对影视行业而言,AI短剧不是一次“技术升级”,而是一次利润分配权的再集中:谁控制分发出口和IP源头,谁拿走剩余;制作环节如果不向上游IP或下游自有品牌迁移,将长期停留在“薄利走量”的均衡里。这不是影视的末日,但确实是传统制作中心主义的一次深度出清。